Átalakulhat a lakáspiac a Wekerle Plusz miatt
A 2027-re tervezett Wekerle Plusz program jelentősen átrendezheti a magyar lakáspiac keresleti és kínálati viszonyait. A tervek szerint az Otthon Start Program helyébe lépő konstrukció az új lakások vásárlásához 3 százalékos, a használt ingatlanokéhoz pedig 5 százalékos fix kamatozású hitelt kínálna a jogosultak számára.
A program a 18–41 éves korosztályra korlátozódna, ötéves bentlakási kötelezettséggel és szigorúbb tulajdoni feltételekkel. A 41 év felettiek számára a piaci finanszírozás maradna elérhető, ami számukra magasabb kamatterhet jelenthet. A szigorúbb feltételek a befektetési célú vásárlásokat is visszaszoríthatják, és a saját célú otthonteremtés felé terelhetik a programot.
Elválik az új és a használt lakások finanszírozása
A korábbi Otthon Start Program nem tett különbséget az új és a használt lakások között a támogatott hitel kamatmértékében. A Wekerle Plusz tervezett konstrukciójában ez megváltozna: azonos hitelösszeg és futamidő mellett az 5 százalékos kamatozás magasabb havi törlesztőrészletet eredményezne, mint a 3 százalékos finanszírozás.
Ez befolyásolhatja a használt lakást keresők fizetőképességét, és egyes vevőket arra ösztönözhet, hogy az új lakások kínálatát is megvizsgálják. A használt lakások piacán keresleti átrendeződés, erősebb alkupozíció és bizonyos ingatlanoknál árkorrekció is kialakulhat, ami azonban nem automatikus folyamat: a helyi kereslet, az ingatlan állapota, elhelyezkedése és az eladói árazás egyaránt meghatározza majd az értékesítési feltételek változását.
A használt lakások jelentősége nem csökken, hiszen a lakásforgalom túlnyomó része továbbra is ebben a szegmensben bonyolódik, és sok településen ez jelenti a legszélesebb körben elérhető kínálatot. Vidéken külön kérdés, hogy az új építésű ingatlanok ténylegesen rendelkezésre állnak-e majd, és áruk megfelel-e a helyi jövedelmi viszonyoknak.
A kínálat lépéstartása a kulcskérdés
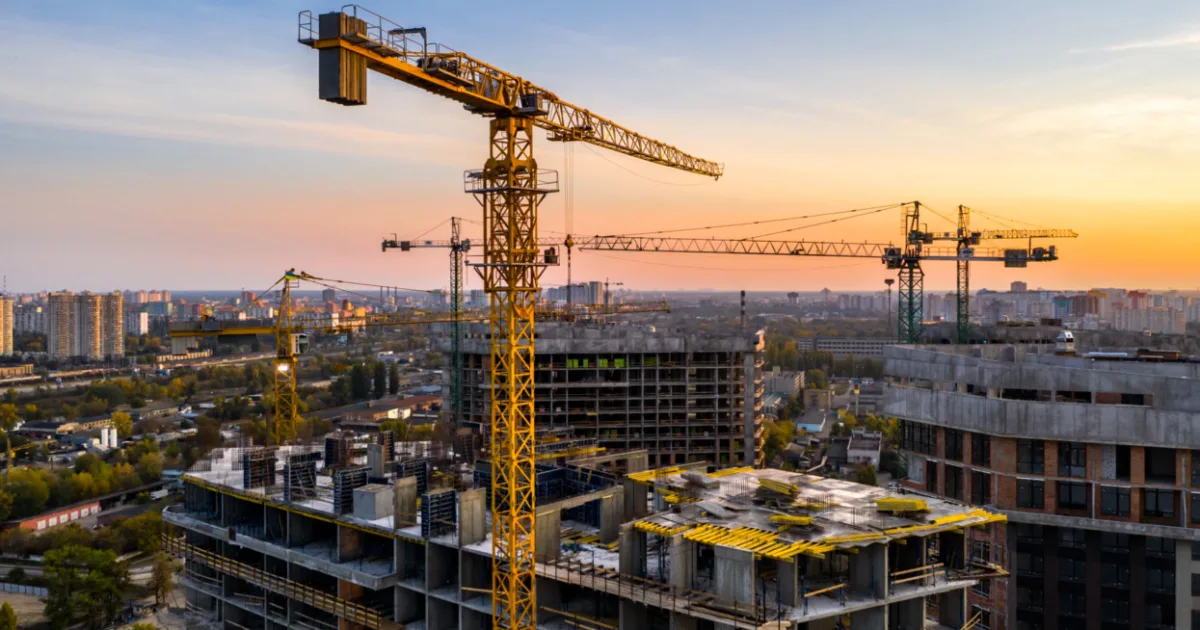
Az új lakások kedvezőbb finanszírozása élénkítheti a vásárlói érdeklődést, a kereslet növekedése azonban csak akkor vezethet tartósan több adásvételhez, ha a kínálat is képes alkalmazkodni. A vásárlók számára ténylegesen elérhető, megfelelő árú és a támogatási feltételeknek is megfelelő ingatlanokra van szükség.
Az új építésű lakások 5 százalékos áfája a tervek szerint határozatlan ideig fennmarad, ami javíthatja a lakásberuházások tervezhetőségét és a kínálat bővülését is támogathatja. Az új lakások piacra kerülését ugyanakkor továbbra is befolyásolja a finanszírozás, az építési költségek és a kivitelezési kapacitások alakulása, valamint az engedélyezési folyamatok hossza. Ha a kereslet rövid idő alatt növekszik, miközben az átadások csak később követik, egyes szegmensekben további árnyomás alakulhat ki.
A támogatás tényleges hatásához az is lényeges, hogy milyen négyzetméterár-korlátok és egyéb feltételek vonatkoznak majd a program keretében megvásárolható új lakásokra. Ezek ismerete nélkül egyelőre nem állapítható meg, hogy a fejlesztések mekkora része lesz elérhető a jogosult vásárlók számára.
Felújítás és bérlakásépítés is a tervek között
A Wekerle Plusz mellett bejelentett intézkedések a lakásfelújítás és az önerő előteremtésének támogatását is érintik. A magyar lakóingatlan-állomány közel 80 százaléka 1990 előtt épült, jelentős része energetikai szempontból korszerűtlen. Az 1959 előtt épült épületekben az energiafogyasztás az új ingatlanokhoz képest háromszoros, a fűtési energiaigény négyszeres.
Egy egyszerűbb korszerűsítési program javíthatja a meglévő ingatlanok használati értékét, és olyan háztartások számára is lehetőséget teremthet, amelyek nem engedhetik meg maguknak az új lakásba költözést. A lakástakarék-program újraindítása a későbbi lakásvásárláshoz szükséges megtakarítás felépítését segítheti.
A lakhatás megfizethetősége nem kizárólag a saját tulajdon megszerzésén keresztül javítható: a tervek szerint megfizethető bérlakások és kollégiumi férőhelyek kialakítását célzó Wekerle Sándor Lakás- és Kollégiumépítési Program is indulna. Ez azoknak is alternatívát jelenthet, akiknek nincs elegendő önerőjük a vásárláshoz, nem szeretnének hosszú távú hitelkötelezettséget vállalni, vagy rugalmasabb lakhatásra van szükségük.
A részletszabályok döntenek
A bejelentett tervek hatása egyelőre csak feltételesen értékelhető. A pontos jogosultsági szabályok, a négyzetméterár-korlátok, az átállás időpontja és a részletszabályok ismerete nélkül nem lehet teljes képet adni arról, hogy a változások mely vásárlói csoportokat és ingatlanpiaci szegmenseket érintik majd a legerősebben.
A lakáspiac hosszú távú egyensúlyához nem elegendő a kereslet finanszírozásának ösztönzése: olyan kínálatra is szükség van, amely megfelelő helyen, megfelelő minőségben és a háztartások számára ténylegesen megfizethető áron áll rendelkezésre. A következő időszak egyik legfontosabb kérdése, hogy a támogatási rendszer átalakítása mennyiben járul hozzá a ténylegesen elérhető, megfizethető lakáskínálat bővüléséhez.